房产抵押消费贷与经营贷的核心区别及代办房屋按揭全解析
在房产融资领域,房产抵押消费贷和房产抵押经营贷是两种常见的贷款产品,它们虽然都以房产作为抵押物,但在诸多方面存在显著差异。“代办房屋按揭”服务也常被购房者提及,本文将详细解析这三者的区别与联系,帮助您做出明智的融资选择。
一、房产抵押消费贷与经营贷的根本区别
1. 资金用途限制
房产抵押消费贷的资金用途主要面向个人消费,如装修、旅游、教育、购买家电等,严禁流入股市、楼市或用于投资。而经营贷则专门为个体工商户或企业主设计,资金必须用于企业经营,如购买设备、进货、支付租金等。若经营贷资金违规流入楼市,一旦被银行发现,可能面临抽贷风险。
2. 贷款主体与资质要求
消费贷的申请主体通常是个人,要求有稳定的工作和收入,信用良好。经营贷的申请主体则必须是企业法人、股东或个体工商户,需要提供营业执照、经营流水、纳税证明等。值得注意的是,新注册的公司或个体户往往难以申请经营贷,银行通常要求经营实体成立满一定期限(如半年或一年)。
3. 贷款额度与期限
消费贷的额度相对较低,多数银行上限为100万元,部分银行可做到200万元。而经营贷的额度较高,一般可达房产评估值的70%,最高可达数千万元。在期限上,消费贷通常为5-10年,经营贷则更灵活,最长可做到20年,且多采用先息后本的还款方式。
4. 利率与政策支持
经营贷的利率通常低于消费贷,因为国家政策扶持中小企业,银行对经营贷有利率优惠。以2024年市场为例,经营贷年化利率可低至3%左右,而消费贷普遍在4%-6%之间。但经营贷的利率优惠往往与LPR挂钩,且可能随政策调整。
5. 办理流程与难度
消费贷的流程较为简单,个人提交资料后审批较快。经营贷则需审查企业资质、经营状况、资金用途等,流程更复杂,审批更严格。部分银行要求提供上下游合同、发票等佐证材料,贷后管理也更严密。
二、代办房屋按揭是什么?
1. 定义与适用范围
代办房屋按揭是指由第三方中介机构(如担保公司、贷款服务机构)代替购房者向银行申请个人住房按揭贷款,并协助完成整个流程的服务。它主要适用于购买新房或二手房的购房者,尤其是对贷款流程不熟悉、时间紧张或资质略有瑕疵的人群。
2. 服务内容与优势
代办机构通常提供以下服务:评估房产、匹配合适银行、准备申请材料、协助沟通审批、办理抵押登记等。其优势在于:节省时间精力、提高审批通过率、争取更优利率。对于收入证明不足、征信有轻微问题的购房者,代办机构还可提供专业指导。
3. 费用与风险
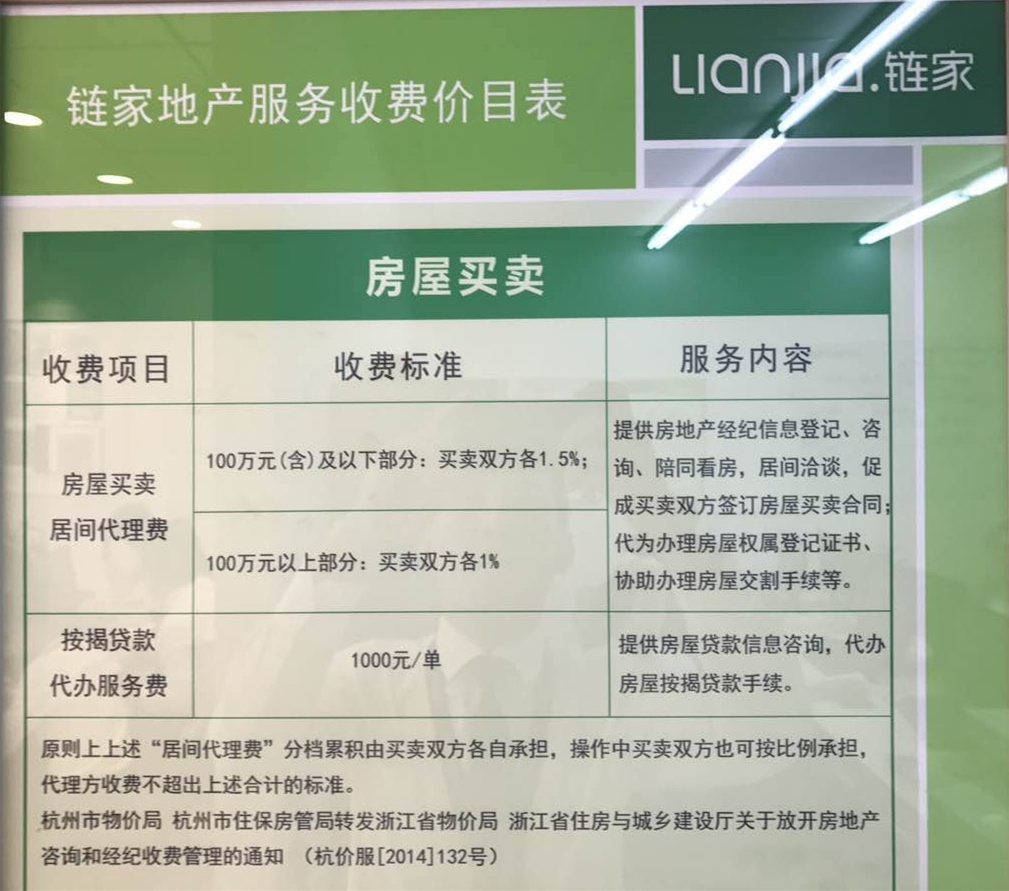
代办服务需支付中介费,一般为贷款金额的0.5%-2%。需要注意的是,选择代办机构时要警惕乱收费、虚假承诺等风险,应选择正规、有资质的机构,并签订明确的服务合同。
三、抵押消费贷、经营贷与代办房屋按揭的关系
抵押消费贷和经营贷都是房产抵押贷款,适合已有房产、需要大额资金的人群。而代办房屋按揭是购房贷款,适用于买房场景。有些情况下,购房者可以先全款买房,再通过抵押消费贷或经营贷融资,但这涉及过桥资金和政策风险,需谨慎操作。
四、如何选择合适的贷款产品?
- 若用于个人消费:优先考虑消费贷,额度够用且流程简单,但注意用途限制。
- 若用于企业经营:选择经营贷,额度高、利率低,但务必确保资金流向合规。
- 若用于购房:直接申请按揭贷款,可找正规代办机构协助,省心省力。
无论选择哪种贷款,都应充分了解产品特性,评估自身还款能力,并遵守银行规定,避免因资金挪用导致信用受损。
五、
房产抵押消费贷、经营贷和代办房屋按揭各有千秋,关键是要根据自身需求和资质匹配最适合的方案。在办理过程中,建议咨询专业金融顾问,确保资料真实、用途合规,从而顺利获得资金支持。